
메타는 21일(현지시간) 공시를 통해 3분기 매출액이 646억달러(약 85조7000억원)로 집계됐다고 발표했다.
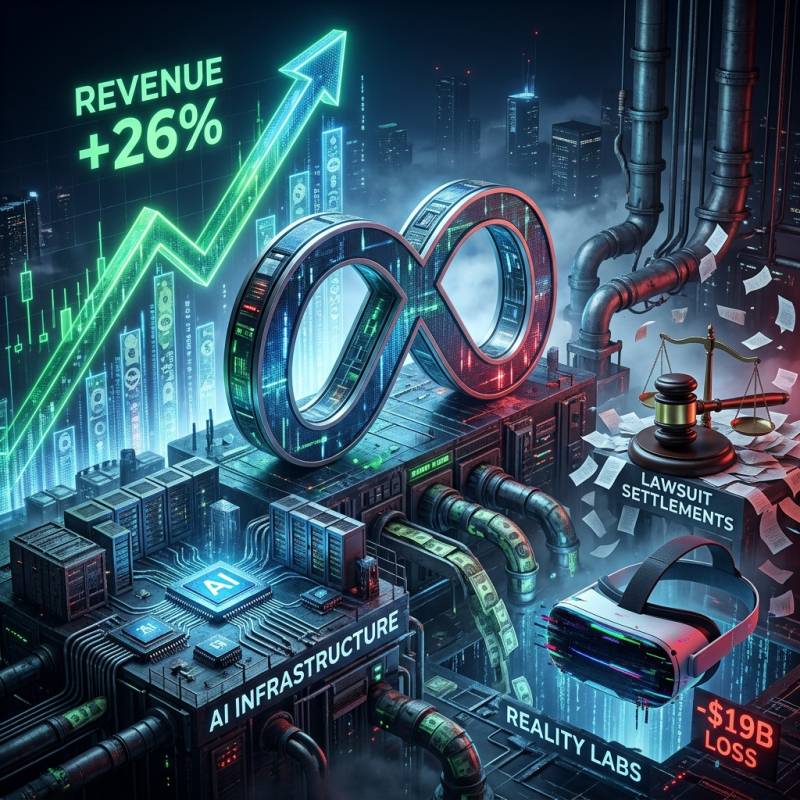
이는 런던증권거래소그룹(LSEG)이 제시한 시장 전망치 633억7000만달러를 넘어서는 수준이며, 전년 동기 대비 26% 증가한 실적이다.
주력 사업인 앱 제품군 부문은 광고 노출 빈도가 1년 전보다 10% 늘어나고 광고 단가 역시 14% 상승한 데 힘입어 전년 대비 26.4% 확대된 641억6000만달러의 매출을 기록했다.
이와 대조적으로 스마트 안경 등을 포괄하는 리얼리티 랩스 부문은 전년 동기 대비 5.7% 감소한 4억4300만달러의 매출을 거두는 데 그쳤다. 이 부문의 영업손실액은 44억3200만달러에서 41억2900만달러로 소폭 개선됐다.
수전 리 최고재무책임자(CFO)는 리얼리티 랩스의 연간 영업손실 규모가 올해 180억~190억달러에 달하겠지만, 내년에는 150억달러 수준으로 완화될 것으로 전망했다.
뚜렷한 매출 증가세에도 주당순이익(EPS)은 3.83달러에 그치며 시장 예상치(5.75달러)를 밑돌았다. 메타는 지난 8월 여러 주 정부와 타결한 청소년 보호 관련 소송 합의금 98억9000만달러(약 13조1000억원)가 일회성 비용으로 처리됐기 때문이라고 설명하며, 이 금액을 제외할 경우 EPS는 7.4달러에 달했을 것이라고 덧붙였다.
메타는 이러한 호조세가 이어지며 4분기 매출액이 730억~760억달러에 이를 것으로 내다봤다. 이 구간의 중간값인 745억달러는 월가 예상치인 737억3000만달러를 웃돈다.
다만 인공지능(AI) 칩 확보와 데이터센터 건설 등 인프라 확장에 막대한 자금이 투입되면서 자본지출(CapEx) 규모가 349억1000만달러(약 46조3000억원)까지 치솟았다. 이로 인해 3분기 잉여현금흐름(FCF)은 마이너스 21억2000만달러를 기록하며 적자로 돌아섰다.
그럼에도 메타는 연간 자본지출 예상치 하단을 끌어올려 기존 1300억~1450억달러에서 1350억~1450억달러로 수정 제시하며, AI 인프라에 대한 공격적인 투자를 지속할 것임을 분명히 했다.
3분기 일일활성사용자(DAP) 수는 36억4000만 명으로 1년 전보다 3% 증가했지만, 월가 기대치(36억5000만 명)에는 소폭 못 미쳤다.
마크 저커버그 최고경영자(CEO)는 "최초의 최첨단 모델인 '뮤즈' 및 '뮤즈 원더'를 선보이는 등 누구나 누릴 수 있는 개인용 슈퍼지능(SI·인공지능) 구축 여정에서 이번 분기에 의미 있는 성과를 냈다"며 "우리의 투자가 성과로 이어지고 있으며, 탄탄한 핵심 사업을 바탕으로 회사 전체에 탄력이 붙고 있다"고 강조했다.
아울러 메타 이사회는 본격적인 AI 시대를 맞아 막대한 인프라 투자 재원을 마련하는 동시에 저커버그 CEO의 경영권을 방어할 수 있도록 의결권 없는 'C형'(Class C) 보통주 발행을 승인했다고 밝혔다.
새로운 C형 주식 제도는 내년 1월 19일부터 적용되며, 기존 A형 및 B형 주주들에게 1주당 C형 주식 1주씩이 배정될 예정이다.